Domain fbdr.de kaufen?
Wir ziehen mit dem Projekt
fbdr.de um.
Sind Sie am Kauf der Domain
fbdr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fbdr.de kaufen?
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
Was sind Handelswaren?
Handelswaren sind Güter, die zum Zweck des Handels produziert oder gehandelt werden. Sie werden in der Regel in großen Mengen hergestellt und dienen dem Verkauf an Endverbraucher oder andere Unternehmen. Beispiele für Handelswaren sind Lebensmittel, Kleidung, Elektronik oder Möbel. **

Ähnliche Suchbegriffe für Handelswaren
Top-Angebote
Produkte zum Begriff Handelswaren:


-
Was sind Handelswaren Beispiele?
Handelswaren sind Produkte, die von Unternehmen gekauft und weiterverkauft werden, um Gewinn zu erzielen. Beispiele für Handelswaren sind Kleidung, Elektronikgeräte, Lebensmittel, Möbel und Schmuck. Diese Produkte werden in der Regel in großen Mengen eingekauft, um sie dann in Einzelhandelsgeschäften oder online zu verkaufen. Handelswaren können sowohl physische Produkte als auch digitale Güter wie Software oder Musik sein. Unternehmen müssen sorgfältig auswählen, welche Handelswaren sie anbieten, um die Bedürfnisse und Vorlieben ihrer Kunden zu erfüllen. **
-
Was ist der Unterschied zwischen Umsatzerlösen für Handelswaren (UEHW) und Erlösberechtigung für Handelswaren (EBFE)?
Die Umsatzerlöse für Handelswaren (UEHW) sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Handelswaren erzielt. Die Erlösberechtigung für Handelswaren (EBFE) hingegen bezieht sich auf den Anteil der Umsatzerlöse, der tatsächlich dem Unternehmen zusteht, nach Abzug von Rabatten, Rücksendungen oder anderen Preisnachlässen. Die EBFE gibt also an, wie viel des Umsatzes tatsächlich als Erlös verbucht werden kann. **
-
Was sind Aufwendungen für Handelswaren?
Was sind Aufwendungen für Handelswaren? Aufwendungen für Handelswaren sind die Kosten, die ein Unternehmen für den Einkauf von Waren zum Weiterverkauf an seine Kunden hat. Dazu gehören unter anderem der Einkaufspreis der Waren, Transportkosten, Lagerhaltungskosten und Verpackungskosten. Diese Aufwendungen werden in der Gewinn- und Verlustrechnung als Teil der Gesamtkosten ausgewiesen und mindern somit den Gewinn des Unternehmens. Sie sind ein wichtiger Bestandteil der Kalkulation und beeinflussen maßgeblich die Rentabilität des Unternehmens. **
-
Was versteht man unter Handelswaren?
Was versteht man unter Handelswaren? Handelswaren sind Produkte, die von Unternehmen hergestellt oder eingekauft werden, um sie weiterzuverkaufen. Sie dienen also dem Zweck des Handels. Typischerweise handelt es sich bei Handelswaren um physische Güter wie Kleidung, Elektronik, Lebensmittel oder Möbel. Diese Waren werden in der Regel in großen Mengen produziert oder eingekauft, um sie dann an Endkunden oder andere Unternehmen zu verkaufen. Handelswaren sind somit ein wichtiger Bestandteil des Wirtschaftskreislaufs und tragen zur Versorgung der Bevölkerung mit Gütern bei. **


Was für ein Konto ist Handelswaren?
Handelswaren sind Waren, die ein Unternehmen zum Zwecke des Weiterverkaufs erwirbt. Sie werden in der Bilanz als Aktiva ausgewiesen und gehören somit zum Umlaufvermögen. Ein Konto für Handelswaren wird in der Buchhaltung verwendet, um die Anschaffungskosten, den Bestand und den Verkauf von Waren zu erfassen. Es dient dazu, den Wert der Waren im Lager zu verfolgen und die Kosten für den Einkauf und Verkauf zu kontrollieren. Letztendlich ermöglicht das Konto für Handelswaren eine genaue Bestandsführung und eine effiziente Steuerung des Warenflusses im Unternehmen. **
Wie wird die Inventur für Handelswaren durchgeführt?
Die Inventur für Handelswaren wird in der Regel durch eine physische Bestandsaufnahme durchgeführt. Dabei werden alle vorhandenen Waren gezählt und mit den Buchbeständen abgeglichen. Eventuelle Differenzen werden dokumentiert und können auf Unstimmigkeiten oder Fehler hinweisen. Die Inventur kann entweder manuell oder mithilfe von technischen Hilfsmitteln wie Barcode-Scannern durchgeführt werden. **
Top-Angebote
Produkte zum Begriff Handelswaren:
-
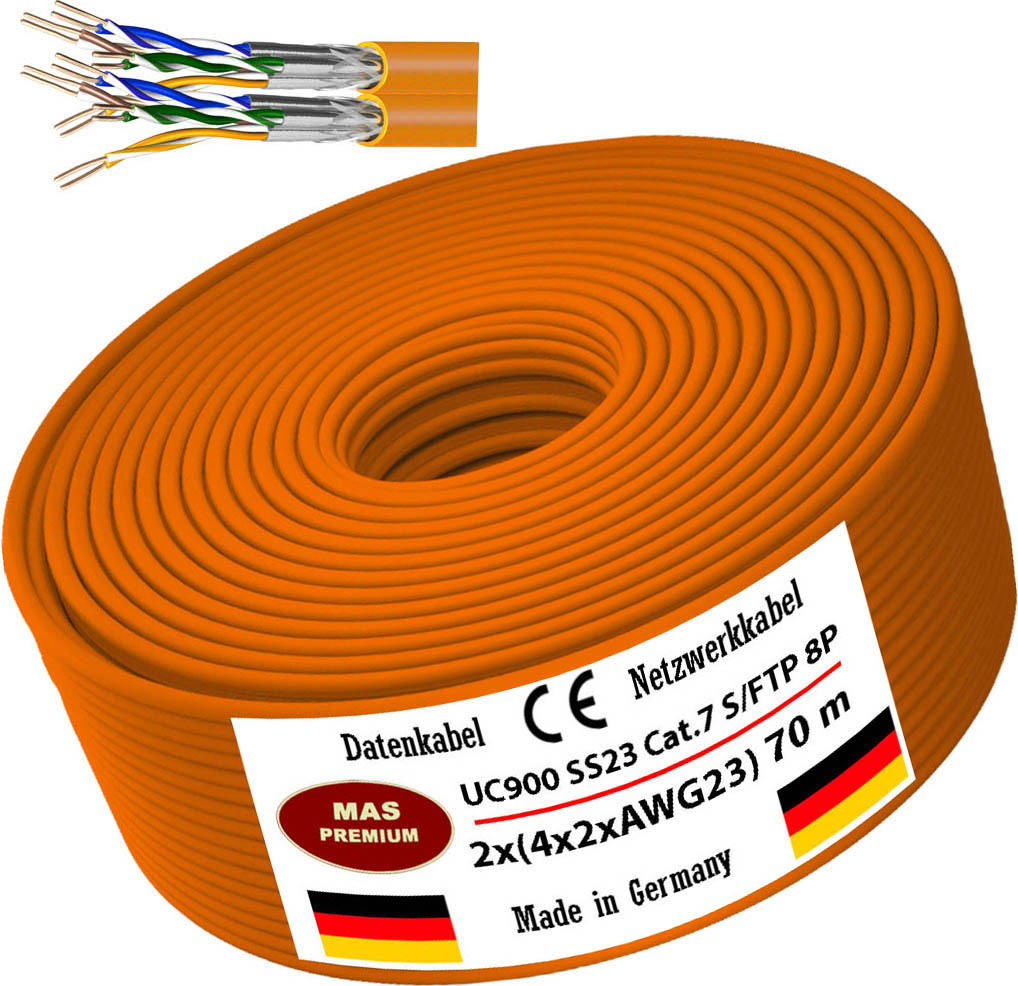
70m CAT7 Duplex UC900SS23 Daten-Netzwerk-Verlege-Kommunikationskabel Halogenfrei70m Datenkabel UC900 SS23 Cat.Installationskabel für den Innenbereich UC900 SS23 Cat.7 S/FTP 2x4P Ccas1d1a1. Kupfer-Datenkabel der Kategorie Kat. 7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 2x4-paarige Duplex Verlegekabel mit 2x8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik.Verwendung: zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem Material nach und Eurobrandklasse Cca s1d1a1. Die Schirmung erfüllt mit einer Kopplungsdämpfung von 85 dB die Trennklasse D nach EN50174. Das Kabel ist zukunftssicher für alle Anwendungen nach Klasse C, D, E, EA, F und FA und geeignet zum Betrieb von PoE und PoE+ über eine Channellänge nach Klasse C, D, E, EA, F311,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
-
Was sind Handelswaren?
Handelswaren sind Güter, die zum Zweck des Handels produziert oder gehandelt werden. Sie werden in der Regel in großen Mengen hergestellt und dienen dem Verkauf an Endverbraucher oder andere Unternehmen. Beispiele für Handelswaren sind Lebensmittel, Kleidung, Elektronik oder Möbel. **
-
Was sind Handelswaren Beispiele?
Handelswaren sind Produkte, die von Unternehmen gekauft und weiterverkauft werden, um Gewinn zu erzielen. Beispiele für Handelswaren sind Kleidung, Elektronikgeräte, Lebensmittel, Möbel und Schmuck. Diese Produkte werden in der Regel in großen Mengen eingekauft, um sie dann in Einzelhandelsgeschäften oder online zu verkaufen. Handelswaren können sowohl physische Produkte als auch digitale Güter wie Software oder Musik sein. Unternehmen müssen sorgfältig auswählen, welche Handelswaren sie anbieten, um die Bedürfnisse und Vorlieben ihrer Kunden zu erfüllen. **
-
Was ist der Unterschied zwischen Umsatzerlösen für Handelswaren (UEHW) und Erlösberechtigung für Handelswaren (EBFE)?
Die Umsatzerlöse für Handelswaren (UEHW) sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Handelswaren erzielt. Die Erlösberechtigung für Handelswaren (EBFE) hingegen bezieht sich auf den Anteil der Umsatzerlöse, der tatsächlich dem Unternehmen zusteht, nach Abzug von Rabatten, Rücksendungen oder anderen Preisnachlässen. Die EBFE gibt also an, wie viel des Umsatzes tatsächlich als Erlös verbucht werden kann. **
Ähnliche Suchbegriffe für Handelswaren
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neumann, Thorsten: Cybersicherheit und die ElektrofachkraftCybersicherheit und die Elektrofachkraft , Gewährleistung von praktischer Cybersicherheit in Betrieben - der Dreiklang von IT-Sicherheit, Elektrosicherheit und Arbeitssicherheit in produzierenden Unternehmen und im Dienstleistungsbereich , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20240624, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#210#, Autoren: Neumann, Thorsten~Kutsche, Ralf, Seitenzahl/Blattzahl: 141, Keyword: Arbeitssicherheit; BetrSichV; Betriebsorganisation; Betriebssicherheitsverordnung; Cyber Resilience Act; Cyber-Security; Cyber-Sicherheit; Cybersecurity; Cybersicherheit; Elektrofachkraft; IT-Sicherheit; Informationssicherheit; Schutzbedarfsanalyse; TRBS 1115, Fachschema: Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Business / Management~Management~Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Industrielle Organisation~Arbeitsschutz- und Arbeitssicherheitsrecht, Arbeitszeitrecht~Elektrikerhandwerk~Elektronik, Nachrichtentechnik, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 10, Gewicht: 199, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen für Handelswaren?
Was sind Aufwendungen für Handelswaren? Aufwendungen für Handelswaren sind die Kosten, die ein Unternehmen für den Einkauf von Waren zum Weiterverkauf an seine Kunden hat. Dazu gehören unter anderem der Einkaufspreis der Waren, Transportkosten, Lagerhaltungskosten und Verpackungskosten. Diese Aufwendungen werden in der Gewinn- und Verlustrechnung als Teil der Gesamtkosten ausgewiesen und mindern somit den Gewinn des Unternehmens. Sie sind ein wichtiger Bestandteil der Kalkulation und beeinflussen maßgeblich die Rentabilität des Unternehmens. **
-
Was versteht man unter Handelswaren?
Was versteht man unter Handelswaren? Handelswaren sind Produkte, die von Unternehmen hergestellt oder eingekauft werden, um sie weiterzuverkaufen. Sie dienen also dem Zweck des Handels. Typischerweise handelt es sich bei Handelswaren um physische Güter wie Kleidung, Elektronik, Lebensmittel oder Möbel. Diese Waren werden in der Regel in großen Mengen produziert oder eingekauft, um sie dann an Endkunden oder andere Unternehmen zu verkaufen. Handelswaren sind somit ein wichtiger Bestandteil des Wirtschaftskreislaufs und tragen zur Versorgung der Bevölkerung mit Gütern bei. **
-
Was für ein Konto ist Handelswaren?
Handelswaren sind Waren, die ein Unternehmen zum Zwecke des Weiterverkaufs erwirbt. Sie werden in der Bilanz als Aktiva ausgewiesen und gehören somit zum Umlaufvermögen. Ein Konto für Handelswaren wird in der Buchhaltung verwendet, um die Anschaffungskosten, den Bestand und den Verkauf von Waren zu erfassen. Es dient dazu, den Wert der Waren im Lager zu verfolgen und die Kosten für den Einkauf und Verkauf zu kontrollieren. Letztendlich ermöglicht das Konto für Handelswaren eine genaue Bestandsführung und eine effiziente Steuerung des Warenflusses im Unternehmen. **
-
Wie wird die Inventur für Handelswaren durchgeführt?
Die Inventur für Handelswaren wird in der Regel durch eine physische Bestandsaufnahme durchgeführt. Dabei werden alle vorhandenen Waren gezählt und mit den Buchbeständen abgeglichen. Eventuelle Differenzen werden dokumentiert und können auf Unstimmigkeiten oder Fehler hinweisen. Die Inventur kann entweder manuell oder mithilfe von technischen Hilfsmitteln wie Barcode-Scannern durchgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.