Domain fbdr.de kaufen?
Wir ziehen mit dem Projekt
fbdr.de um.
Sind Sie am Kauf der Domain
fbdr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fbdr.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
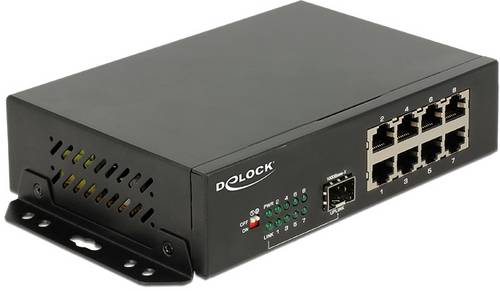
Delock 87708 87708 Netzwerk Switch 8 Port 1 GBit/s integrierte FirewallMit diesem Gigabit Ethernet Switch von Delock können verschiedene Netzwerkkomponenten verbunden werden. Zusätzlich bietet der eingebaute SFP-Schacht die Möglichkeit, das Netzwerk um einen Lichtwellenleiter-Anschluss zu erweitern.117,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x45,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
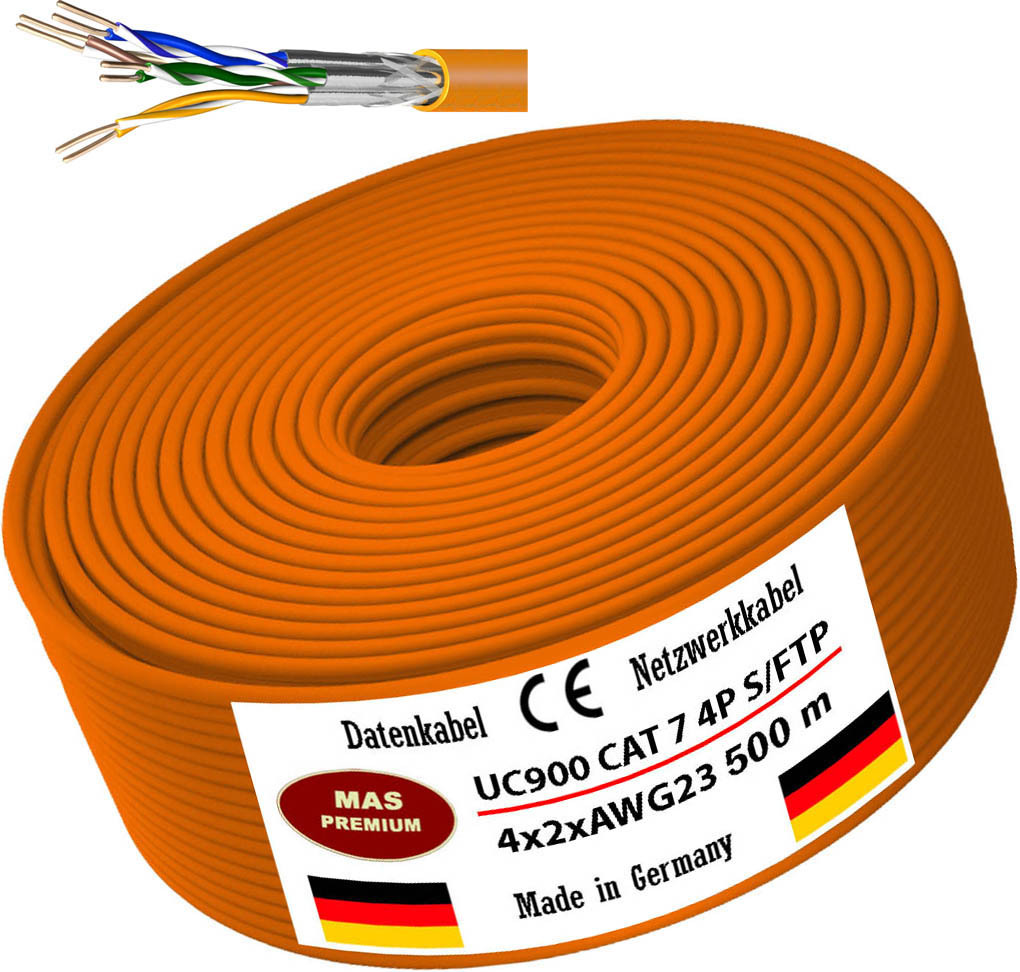
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Delock 87708 87708 Netzwerk Switch 8 Port 1 GBit/s integrierte FirewallMit diesem Gigabit Ethernet Switch von Delock können verschiedene Netzwerkkomponenten verbunden werden. Zusätzlich bietet der eingebaute SFP-Schacht die Möglichkeit, das Netzwerk um einen Lichtwellenleiter-Anschluss zu erweitern.117,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neumann, Thorsten: Cybersicherheit und die ElektrofachkraftCybersicherheit und die Elektrofachkraft , Gewährleistung von praktischer Cybersicherheit in Betrieben - der Dreiklang von IT-Sicherheit, Elektrosicherheit und Arbeitssicherheit in produzierenden Unternehmen und im Dienstleistungsbereich , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20240624, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#210#, Autoren: Neumann, Thorsten~Kutsche, Ralf, Seitenzahl/Blattzahl: 141, Keyword: Arbeitssicherheit; BetrSichV; Betriebsorganisation; Betriebssicherheitsverordnung; Cyber Resilience Act; Cyber-Security; Cyber-Sicherheit; Cybersecurity; Cybersicherheit; Elektrofachkraft; IT-Sicherheit; Informationssicherheit; Schutzbedarfsanalyse; TRBS 1115, Fachschema: Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Business / Management~Management~Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Industrielle Organisation~Arbeitsschutz- und Arbeitssicherheitsrecht, Arbeitszeitrecht~Elektrikerhandwerk~Elektronik, Nachrichtentechnik, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 10, Gewicht: 199, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.