Domain fbdr.de kaufen?
Wir ziehen mit dem Projekt
fbdr.de um.
Sind Sie am Kauf der Domain
fbdr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fbdr.de kaufen?
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **

Ähnliche Suchbegriffe für Werbungskosten
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
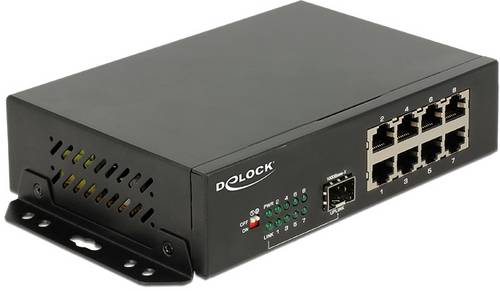
Delock 87708 87708 Netzwerk Switch 8 Port 1 GBit/s integrierte FirewallMit diesem Gigabit Ethernet Switch von Delock können verschiedene Netzwerkkomponenten verbunden werden. Zusätzlich bietet der eingebaute SFP-Schacht die Möglichkeit, das Netzwerk um einen Lichtwellenleiter-Anschluss zu erweitern.117,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **


Was sind weitere Werbungskosten?
Was sind weitere Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Dazu gehören beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Weitere Werbungskosten können auch Aufwendungen für Arbeitskleidung, Berufsverbände oder Telefonkosten sein. Es lohnt sich, alle berufsbezogenen Ausgaben sorgfältig zu dokumentieren, um sie bei der Steuererklärung geltend machen zu können. **
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x45,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
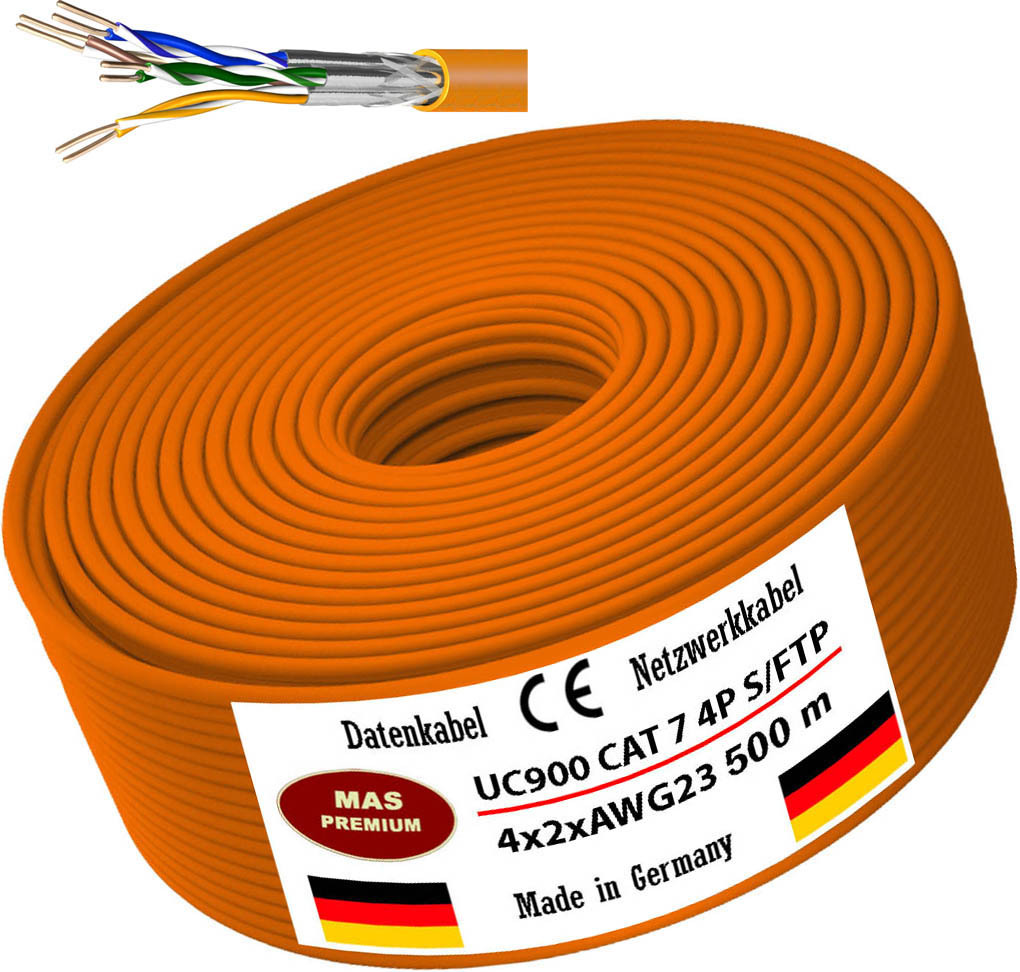
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Werbungskosten
-
Delock 87708 87708 Netzwerk Switch 8 Port 1 GBit/s integrierte FirewallMit diesem Gigabit Ethernet Switch von Delock können verschiedene Netzwerkkomponenten verbunden werden. Zusätzlich bietet der eingebaute SFP-Schacht die Möglichkeit, das Netzwerk um einen Lichtwellenleiter-Anschluss zu erweitern.117,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind weitere Werbungskosten?
Was sind weitere Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Dazu gehören beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Weitere Werbungskosten können auch Aufwendungen für Arbeitskleidung, Berufsverbände oder Telefonkosten sein. Es lohnt sich, alle berufsbezogenen Ausgaben sorgfältig zu dokumentieren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.